26 Августа 2026, 07:14

Просмотры:
1459
Помощь водителю
Услуги РФ
КАСКО в России: защита автомобиля теперь доступна через GreenGo

Редакция GreenGo
Материал проверен и подготовлен командой GreenGo
Содержание
- Что такое КАСКО
- Чем КАСКО отличается от ОСАГО
- От каких рисков может защищать КАСКО
- Какие варианты КАСКО существуют
- Что такое франшиза в КАСКО
- От чего зависит стоимость КАСКО
- Какие документы могут понадобиться
- Кому особенно актуально КАСКО
- Как оформить КАСКО через GreenGo
- Преимущества КАСКО для партнёров GreenGo
- Итоги
GreenGo продолжает расширять линейку страховых продуктов для партнёров. Теперь на платформе доступно оформление КАСКО РФ — добровольного страхования, которое позволяет защитить автомобиль от финансовых потерь при повреждении, угоне и других предусмотренных договором событиях.
В отличие от ОСАГО, которое защищает ответственность водителя перед другими участниками дорожного движения, КАСКО предназначено для защиты самого автомобиля. В зависимости от выбранной программы полис может покрывать последствия ДТП, угон, полную гибель автомобиля, пожар, стихийные бедствия, падение предметов и другие риски. Точный перечень всегда определяется условиями конкретного договора страхования.
Для партнёров GreenGo появление нового продукта — возможность предложить клиенту более комплексную защиту автомобиля и подобрать страхование с учётом его потребностей.
В отличие от ОСАГО, которое защищает ответственность водителя перед другими участниками дорожного движения, КАСКО предназначено для защиты самого автомобиля. В зависимости от выбранной программы полис может покрывать последствия ДТП, угон, полную гибель автомобиля, пожар, стихийные бедствия, падение предметов и другие риски. Точный перечень всегда определяется условиями конкретного договора страхования.
Для партнёров GreenGo появление нового продукта — возможность предложить клиенту более комплексную защиту автомобиля и подобрать страхование с учётом его потребностей.
Что такое КАСКО
КАСКО — это добровольное страхование транспортного средства от имущественных рисков. В отличие от обязательного ОСАГО, владелец автомобиля самостоятельно принимает решение об оформлении такой защиты и выбирает подходящую программу.
Главная задача КАСКО — компенсировать финансовые потери владельца, если с застрахованным автомобилем произойдёт событие, предусмотренное договором.
Например, автомобиль может получить повреждения в ДТП, пострадать от пожара или стихийного бедствия либо быть угнан. В зависимости от программы страховщик организует ремонт или выплачивает страховое возмещение в соответствии с условиями договора.
При этом единого для всех страховщиков набора рисков нет. Поскольку КАСКО является добровольным страхованием, перечень страховых случаев, ограничения и размер покрытия определяются конкретным договором.
Важно: перед оформлением КАСКО необходимо внимательно изучить условия выбранной программы — какие риски включены, какие события являются исключениями, предусмотрена ли франшиза и каким образом осуществляется страховое возмещение.
Главная задача КАСКО — компенсировать финансовые потери владельца, если с застрахованным автомобилем произойдёт событие, предусмотренное договором.
Например, автомобиль может получить повреждения в ДТП, пострадать от пожара или стихийного бедствия либо быть угнан. В зависимости от программы страховщик организует ремонт или выплачивает страховое возмещение в соответствии с условиями договора.
При этом единого для всех страховщиков набора рисков нет. Поскольку КАСКО является добровольным страхованием, перечень страховых случаев, ограничения и размер покрытия определяются конкретным договором.
Важно: перед оформлением КАСКО необходимо внимательно изучить условия выбранной программы — какие риски включены, какие события являются исключениями, предусмотрена ли франшиза и каким образом осуществляется страховое возмещение.
Чем КАСКО отличается от ОСАГО
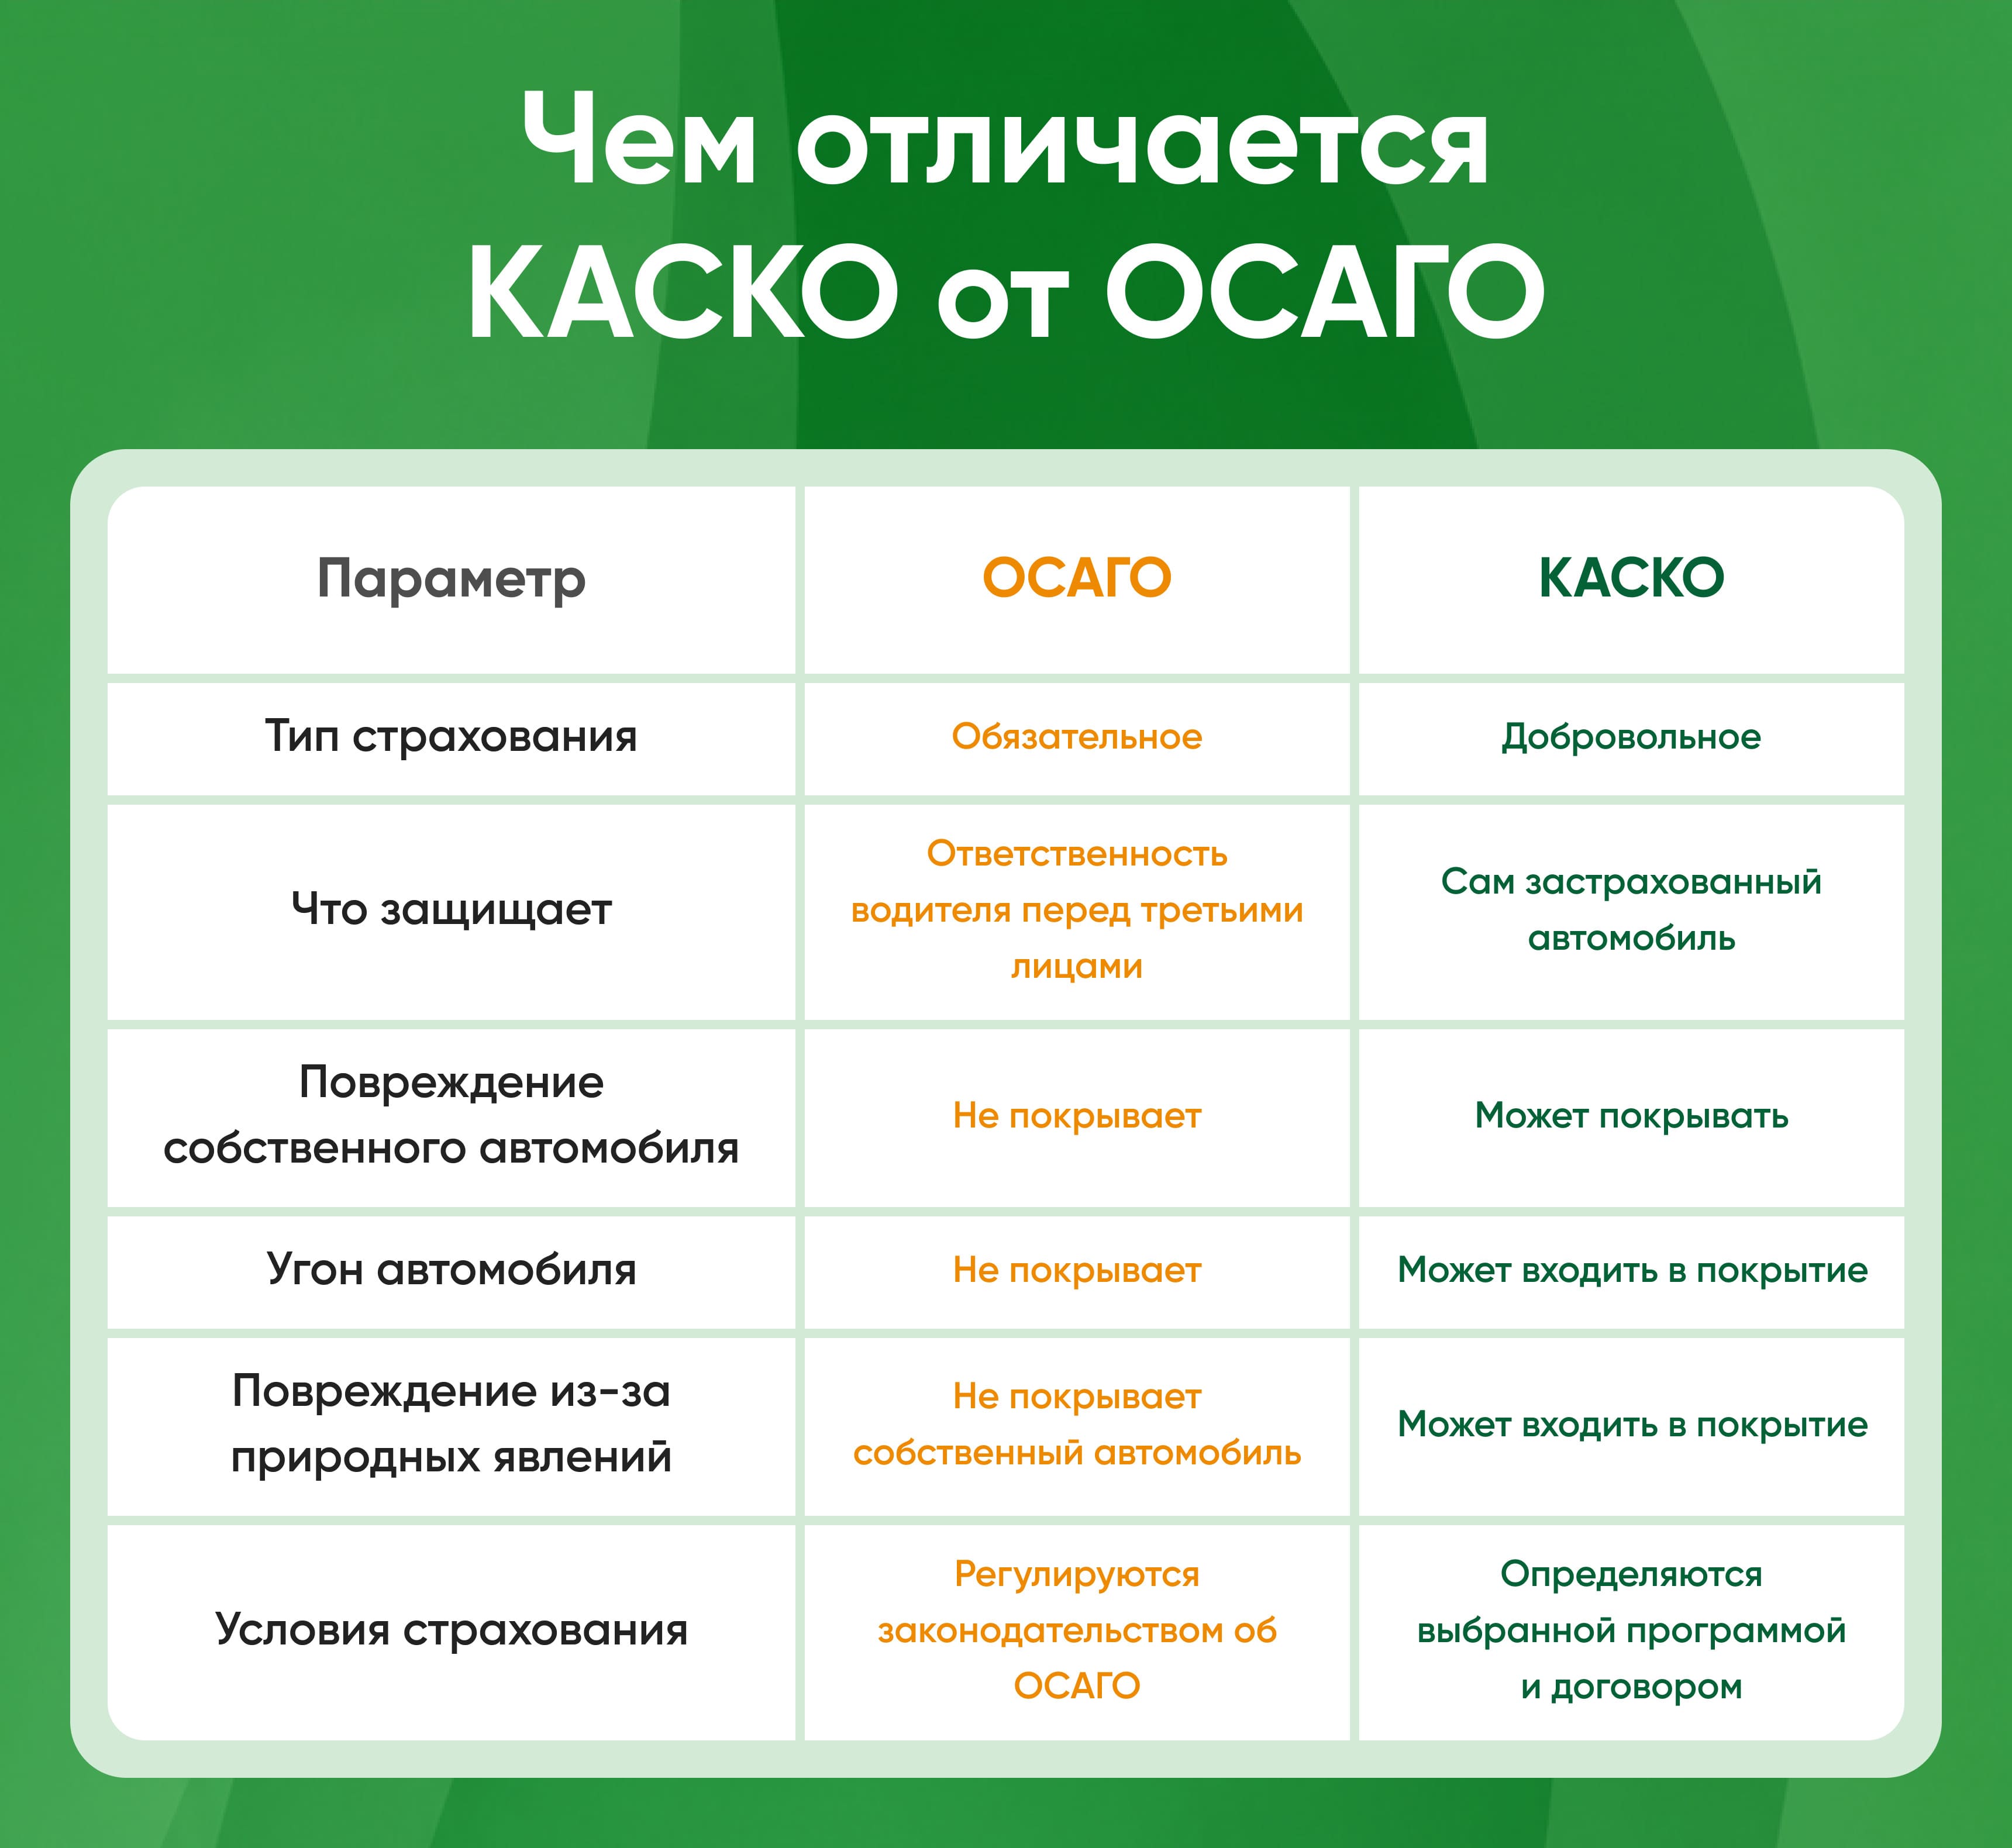
КАСКО и ОСАГО защищают от разных финансовых рисков, поэтому один полис не является заменой другого.
Если водитель становится виновником ДТП, ОСАГО компенсирует ущерб потерпевшей стороне в пределах установленных лимитов. Ремонт собственного автомобиля виновника за счёт его ОСАГО при этом не производится.
КАСКО, напротив, может обеспечить защиту самого автомобиля, в том числе когда ДТП произошло по вине его владельца, если соответствующий случай предусмотрен договором.
Именно поэтому многие автовладельцы используют оба вида страхования одновременно.
| Параметр | ОСАГО | КАСКО |
|---|---|---|
| Тип страхования | Обязательное | Добровольное |
| Что защищает | Ответственность водителя перед третьими лицами | Сам застрахованный автомобиль |
| Повреждение собственного автомобиля | Не покрывает | Может покрывать |
| Угон автомобиля | Не покрывает | Может входить в покрытие |
| Повреждение из-за природных явлений | Не покрывает собственный автомобиль | Может входить в покрытие |
| Условия страхования | Регулируются законодательством об ОСАГО | Определяются выбранной программой и договором |
Если водитель становится виновником ДТП, ОСАГО компенсирует ущерб потерпевшей стороне в пределах установленных лимитов. Ремонт собственного автомобиля виновника за счёт его ОСАГО при этом не производится.
КАСКО, напротив, может обеспечить защиту самого автомобиля, в том числе когда ДТП произошло по вине его владельца, если соответствующий случай предусмотрен договором.
Именно поэтому многие автовладельцы используют оба вида страхования одновременно.
От каких рисков может защищать КАСКО
Набор страховых рисков зависит от программы конкретной страховой компании. К распространённым вариантам покрытия относятся:
Например, российские программы КАСКО могут включать защиту от ДТП, угона, пожара, взрыва, стихийных бедствий, падения предметов и ряда других событий. Однако наличие каждого риска необходимо проверять именно в условиях выбранного полиса.
- ДТП;
- угон или хищение автомобиля;
- полная гибель транспортного средства;
- пожар или взрыв;
- стихийные бедствия;
- падение деревьев, льда, снега и других предметов;
- противоправные действия третьих лиц;
- повреждения от камней и других предметов, вылетевших из-под колёс;
- другие риски, предусмотренные договором.
Например, российские программы КАСКО могут включать защиту от ДТП, угона, пожара, взрыва, стихийных бедствий, падения предметов и ряда других событий. Однако наличие каждого риска необходимо проверять именно в условиях выбранного полиса.
Какие варианты КАСКО существуют
КАСКО можно подобрать под разные задачи клиента. Необязательно каждый раз оформлять максимальный набор рисков.
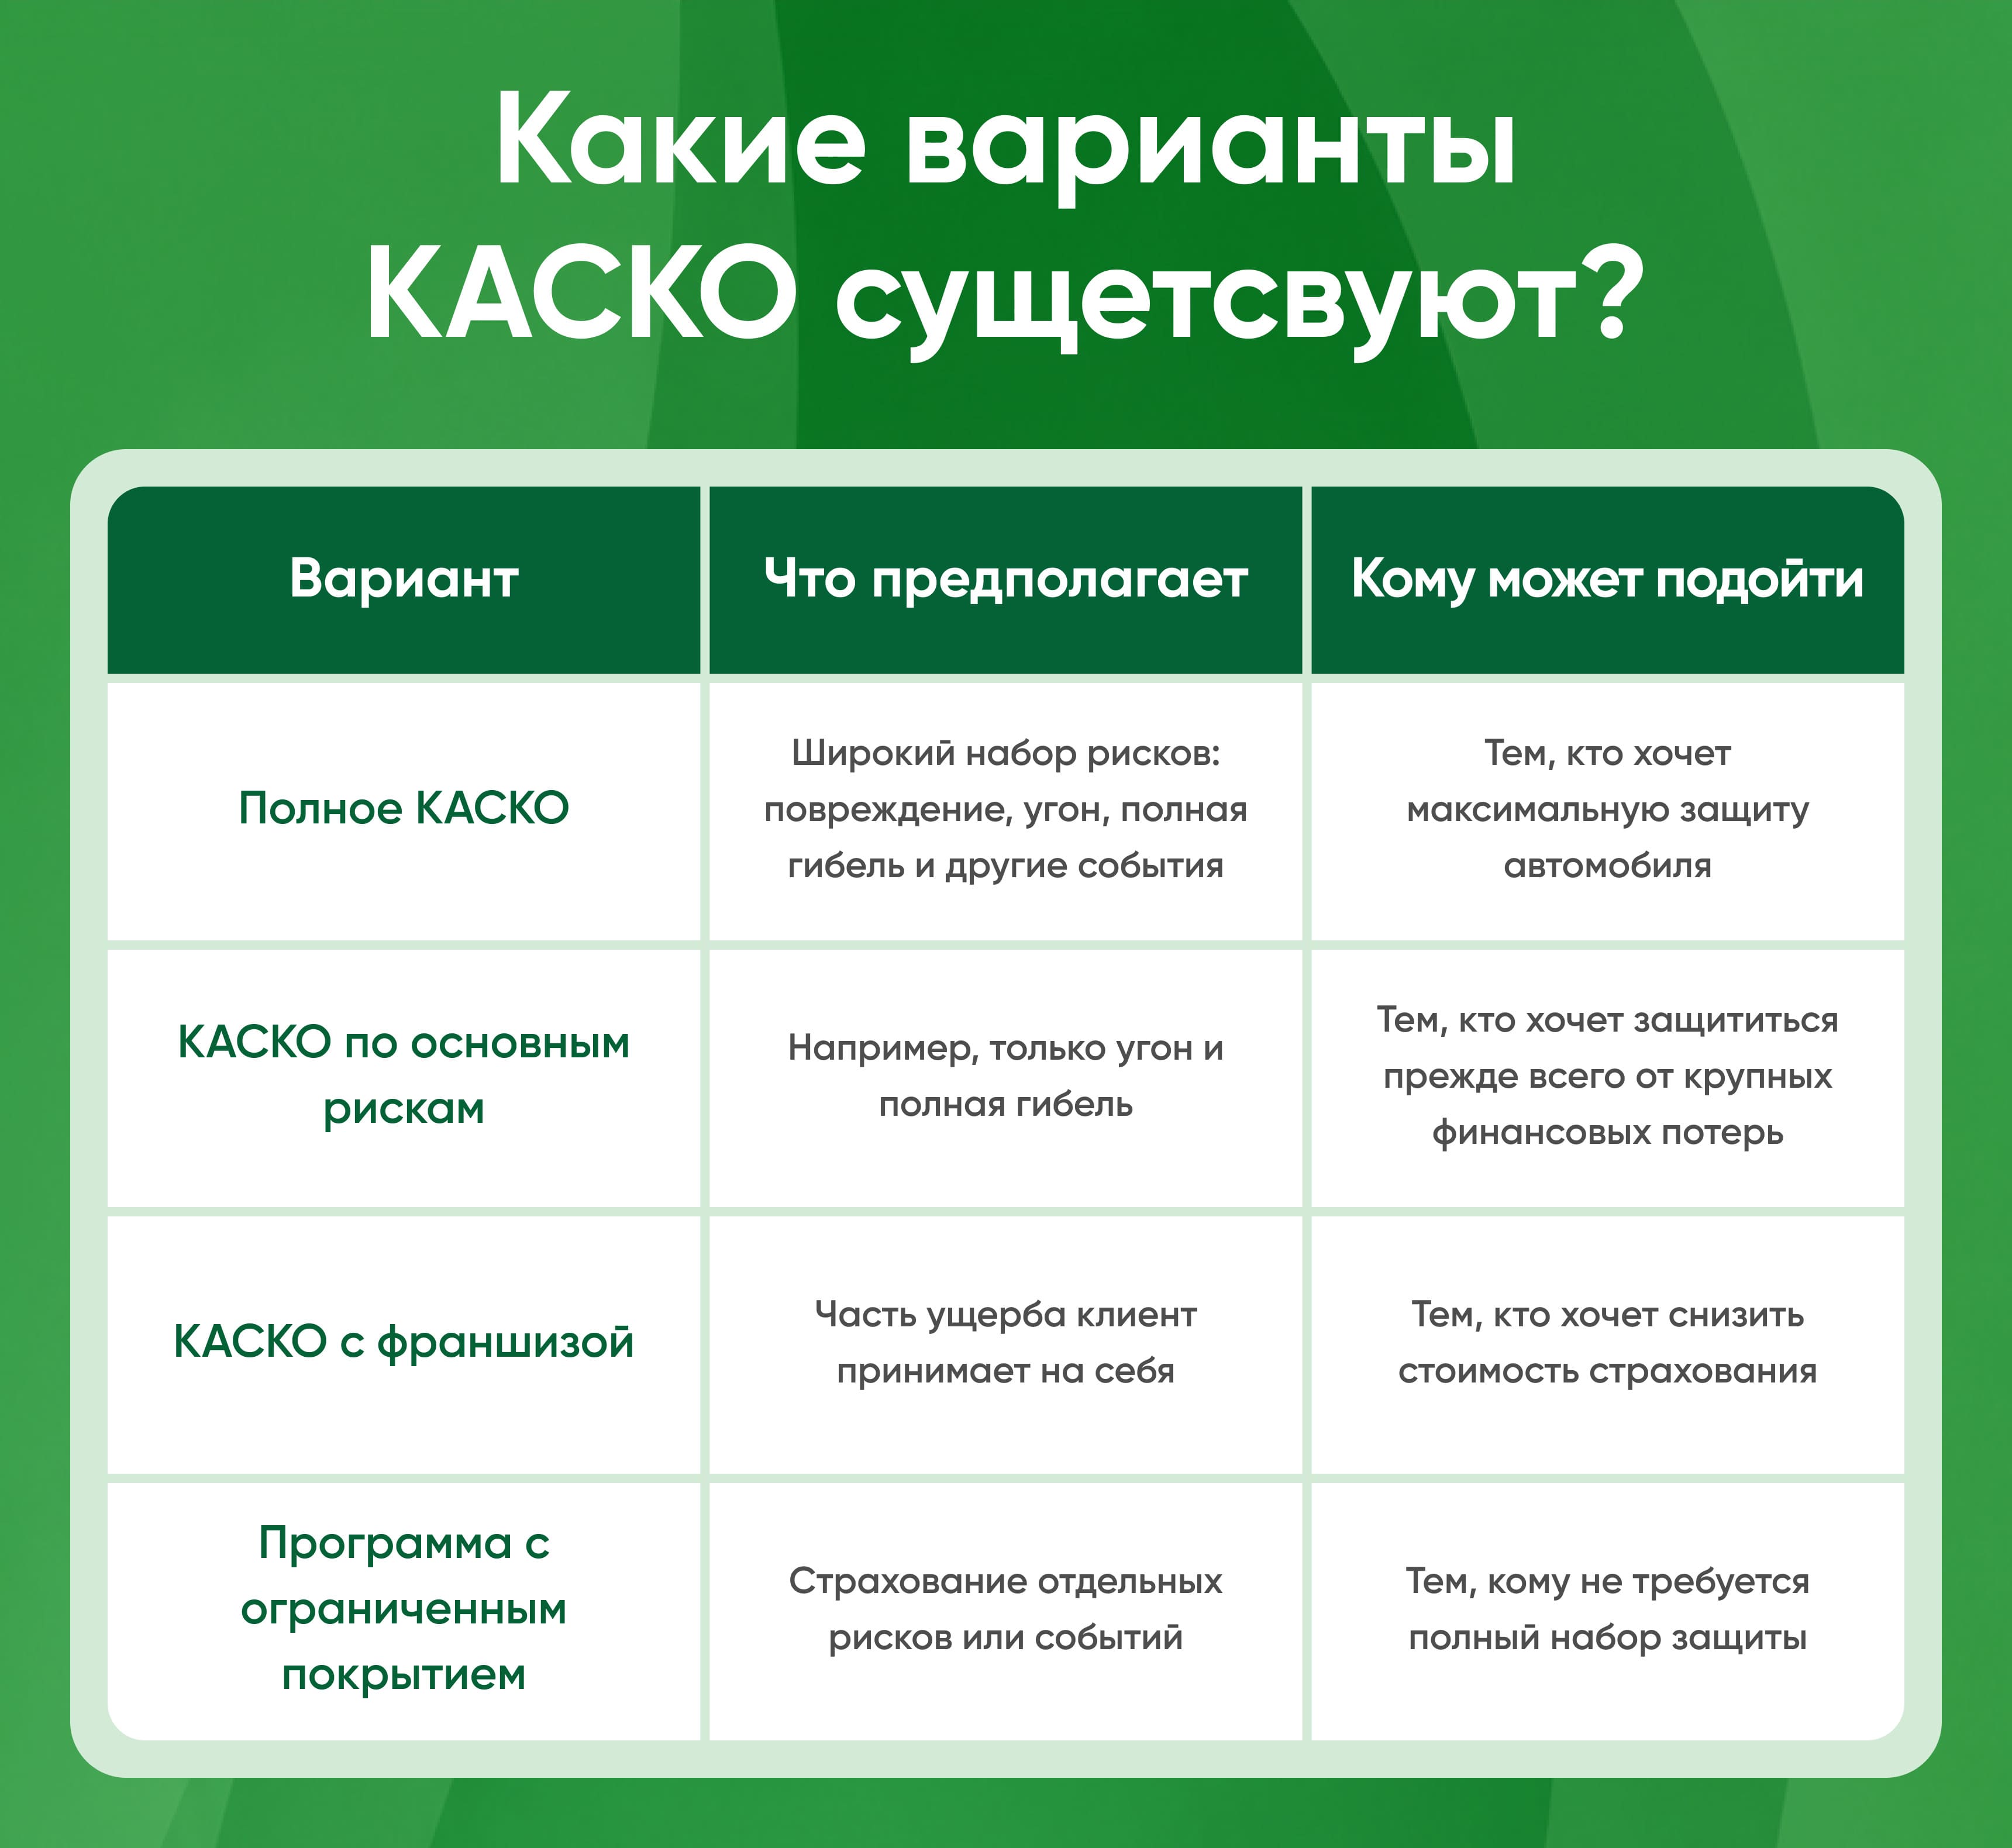
Условно программы можно разделить следующим образом:
Конкретные названия и условия программ отличаются у разных страховщиков.
Это позволяет подобрать вариант под стоимость автомобиля, особенности его эксплуатации и бюджет клиента.
Условно программы можно разделить следующим образом:
| Вариант | Что предполагает | Кому может подойти |
|---|---|---|
| Полное КАСКО | Широкий набор рисков: повреждение, угон, полная гибель и другие события | Тем, кто хочет максимальную защиту автомобиля |
| КАСКО по основным рискам | Например, только угон и полная гибель | Тем, кто хочет защититься прежде всего от крупных финансовых потерь |
| КАСКО с франшизой | Часть ущерба клиент принимает на себя | Тем, кто хочет снизить стоимость страхования |
| Программа с ограниченным покрытием | Страхование отдельных рисков или событий | Тем, кому не требуется полный набор защиты |
Конкретные названия и условия программ отличаются у разных страховщиков.
Это позволяет подобрать вариант под стоимость автомобиля, особенности его эксплуатации и бюджет клиента.
Что такое франшиза в КАСКО
При выборе программы клиент может столкнуться с понятием «франшиза».
Франшиза — это предусмотренная договором часть убытка, которую при наступлении страхового случая клиент принимает на себя.
Например, если договором предусмотрена франшиза, страховое возмещение рассчитывается с учётом её размера и условий применения.
Зачем она нужна? В первую очередь — для управления стоимостью полиса. Программы с франшизой, как правило, обходятся дешевле, поскольку часть риска остаётся на владельце автомобиля.
Такой вариант может быть интересен опытному водителю, который готов самостоятельно оплачивать небольшие повреждения, но хочет защитить автомобиль от серьёзных финансовых потерь.
Франшиза — это предусмотренная договором часть убытка, которую при наступлении страхового случая клиент принимает на себя.
Например, если договором предусмотрена франшиза, страховое возмещение рассчитывается с учётом её размера и условий применения.
Зачем она нужна? В первую очередь — для управления стоимостью полиса. Программы с франшизой, как правило, обходятся дешевле, поскольку часть риска остаётся на владельце автомобиля.
Такой вариант может быть интересен опытному водителю, который готов самостоятельно оплачивать небольшие повреждения, но хочет защитить автомобиль от серьёзных финансовых потерь.
От чего зависит стоимость КАСКО
В отличие от ОСАГО, стоимость КАСКО не рассчитывается по единому для всего рынка тарифу.
На цену могут влиять:
Поэтому стоимость двух полисов КАСКО даже для похожих автомобилей может отличаться.
Оптимальный вариант — не ориентироваться только на минимальную цену, а сравнивать непосредственно условия страховой защиты.
На цену могут влиять:
- марка и модель автомобиля;
- год выпуска;
- стоимость транспортного средства;
- возраст и данные водителей;
- выбранный набор рисков;
- наличие и размер франшизы;
- дополнительные опции;
- условия эксплуатации автомобиля;
- требования конкретной страховой компании.
Поэтому стоимость двух полисов КАСКО даже для похожих автомобилей может отличаться.
Оптимальный вариант — не ориентироваться только на минимальную цену, а сравнивать непосредственно условия страховой защиты.
Какие документы могут понадобиться
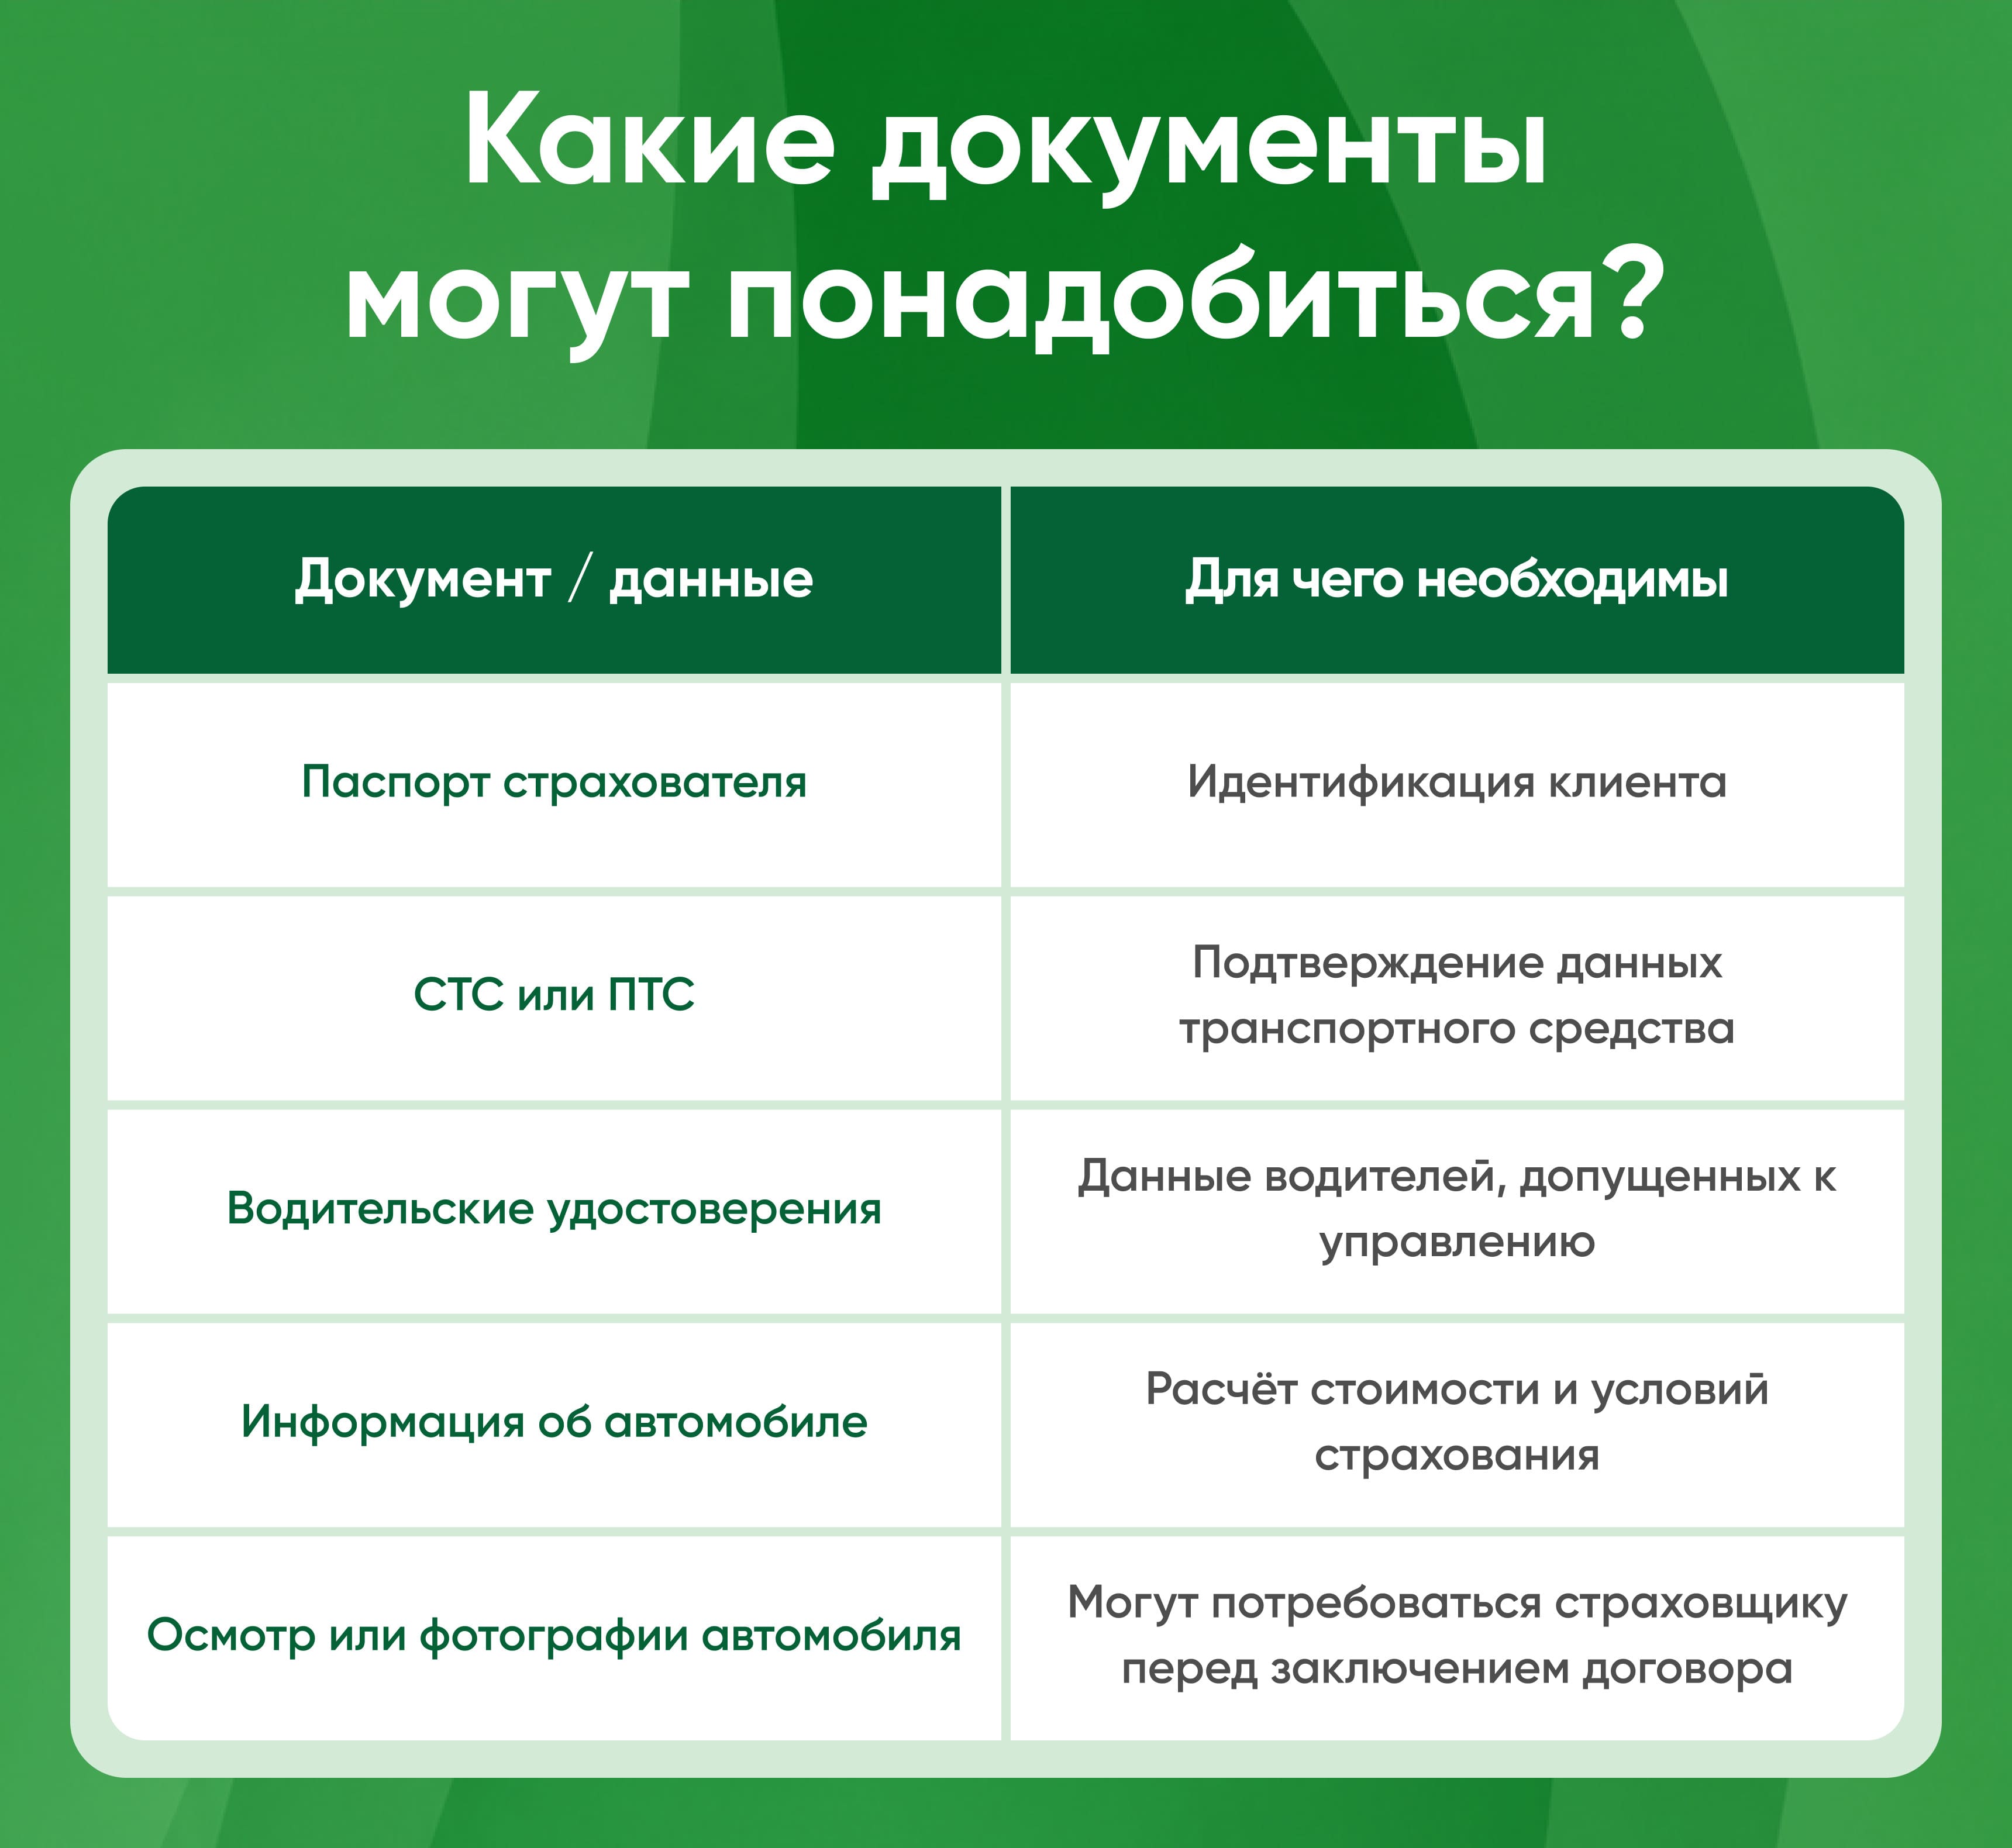
Точный список документов зависит от требований страховщика и выбранной программы.
Как правило, при оформлении используются:
Некоторые российские страховщики позволяют провести осмотр автомобиля дистанционно по фотографиям или через мобильное приложение.
Как правило, при оформлении используются:
| Документ / данные | Для чего необходимы |
|---|---|
| Паспорт страхователя | Идентификация клиента |
| СТС или ПТС | Подтверждение данных транспортного средства |
| Водительские удостоверения | Данные водителей, допущенных к управлению |
| Информация об автомобиле | Расчёт стоимости и условий страхования |
| Осмотр или фотографии автомобиля | Могут потребоваться страховщику перед заключением договора |
Некоторые российские страховщики позволяют провести осмотр автомобиля дистанционно по фотографиям или через мобильное приложение.
Кому особенно актуально КАСКО
КАСКО может быть полезно практически любому владельцу автомобиля, но особенно актуально оно в нескольких ситуациях.
В первую очередь — для новых и дорогостоящих автомобилей, когда даже относительно небольшой ремонт может потребовать значительных расходов.
Также полис часто рассматривают владельцы кредитных автомобилей. В зависимости от условий кредитования банк может предъявлять свои требования к страхованию залогового транспортного средства.
КАСКО имеет смысл рассмотреть и тем, кто:
В первую очередь — для новых и дорогостоящих автомобилей, когда даже относительно небольшой ремонт может потребовать значительных расходов.
Также полис часто рассматривают владельцы кредитных автомобилей. В зависимости от условий кредитования банк может предъявлять свои требования к страхованию залогового транспортного средства.
КАСКО имеет смысл рассмотреть и тем, кто:
- активно использует автомобиль каждый день;
- много путешествует на машине;
- оставляет автомобиль на открытых парковках;
- хочет защититься от риска угона;
- не готов самостоятельно нести крупные расходы после серьёзного ДТП;
- хочет получить дополнительную защиту сверх ОСАГО.
Как оформить КАСКО через GreenGo
Для партнёров GreenGo оформление нового продукта встроено в привычную работу на платформе.
Процесс максимально простой:
Таким образом, партнёр может помочь клиенту получить дополнительную защиту автомобиля, не отправляя его самостоятельно искать подходящий страховой продукт.
Процесс максимально простой:
- Войдите в личный кабинет GreenGo.
- Выберите продукт «КАСКО РФ».
- Укажите необходимые данные клиента и автомобиля.
- Получите доступные условия страхования.
- Подберите подходящий вариант и завершите оформление.
Таким образом, партнёр может помочь клиенту получить дополнительную защиту автомобиля, не отправляя его самостоятельно искать подходящий страховой продукт.
Преимущества КАСКО для партнёров GreenGo
Появление КАСКО расширяет возможности партнёров в одном из ключевых направлений автострахования.
ОСАГО закрывает обязательную потребность клиента, а КАСКО позволяет предложить ему дополнительную защиту собственного автомобиля.
Для партнёра это означает:
При этом важно не просто предложить КАСКО, а объяснить клиенту разницу между программами. Одному нужна максимальная защита, другому — только крупные риски, а третьему будет выгоднее вариант с франшизой.
ОСАГО закрывает обязательную потребность клиента, а КАСКО позволяет предложить ему дополнительную защиту собственного автомобиля.
Для партнёра это означает:
- расширение продуктовой линейки;
- возможность работать с владельцами новых и дорогостоящих автомобилей;
- дополнительный продукт для клиентов, которые уже оформляют ОСАГО;
- возможность подобрать страхование под индивидуальные потребности;
- комплексный подход к защите автомобиля;
- дополнительный повод для повторного обращения клиента.
При этом важно не просто предложить КАСКО, а объяснить клиенту разницу между программами. Одному нужна максимальная защита, другому — только крупные риски, а третьему будет выгоднее вариант с франшизой.
Итоги
Появление КАСКО РФ на платформе GreenGo расширяет возможности партнёров в автостраховании и позволяет предложить клиенту защиту не только его ответственности, но и непосредственно автомобиля.
КАСКО может помочь снизить финансовые последствия ДТП, угона, полной гибели, стихийных бедствий и других непредвиденных событий — в зависимости от выбранной программы.
Для клиента это возможность подобрать уровень защиты под стоимость автомобиля, особенности его эксплуатации и собственный бюджет. Для партнёра — ещё один востребованный продукт, который дополняет ОСАГО и позволяет предложить более комплексный подход к автострахованию.
КАСКО может помочь снизить финансовые последствия ДТП, угона, полной гибели, стихийных бедствий и других непредвиденных событий — в зависимости от выбранной программы.
Для клиента это возможность подобрать уровень защиты под стоимость автомобиля, особенности его эксплуатации и собственный бюджет. Для партнёра — ещё один востребованный продукт, который дополняет ОСАГО и позволяет предложить более комплексный подход к автострахованию.
Насколько полезна была эта статья?
Ваше мнение помогает нам становится лучше.
Схожие новости
Все
Партнёрская сеть в GreenGo: как выстроить команду и зарабатывать больше
Автострахование
Медицинское страхование
13 Июля 2025, 01:30
Как избежать ошибок при оформлении полиса: проверка данных через PDF до оплаты
Автострахование
Медицинское страхование
16 Июля 2025, 02:45
Проверка подлинности ОСАГО через НСИС: как работает система и зачем её использовать партнёру
Автострахование
18 Июля 2025, 03:20
Будьте в курсе всех новостей!
Старт в страховании — это проще, чем кажется.
Подписывайтесь на наш Telegram-канал и узнавайте первым о новых возможностях для партнёров.
Присоединиться
Подписывайтесь на наш Telegram-канал и узнавайте первым о новых возможностях для партнёров.
Часто задаваемые вопросы
Нет. В России КАСКО относится к добровольному страхованию транспортных средств. ОСАГО, напротив, является обязательным.
Нет. Это разные виды страхования. КАСКО не отменяет обязанность иметь ОСАГО в случаях, когда оно требуется законодательством.
Такое покрытие возможно. Всё зависит от перечня рисков, исключений и других условий конкретного договора КАСКО. Некоторые программы предусматривают возмещение ущерба автомобилю даже при ДТП по вине страхователя.
Угон и хищение могут входить в страховое покрытие КАСКО. Однако необходимо проверить, включён ли этот риск в конкретную программу.
Да, на российском рынке существуют программы с ограниченным набором рисков, в том числе варианты защиты от угона и полной гибели автомобиля.
Полная, или «тотальная», гибель означает ситуацию, когда автомобиль уничтожен либо стоимость его восстановления достигает установленного договором порога, при котором ремонт признаётся экономически нецелесообразным. Конкретный критерий определяется условиями страхования.
Универсального ответа нет. Франшиза обычно позволяет уменьшить стоимость полиса, но часть убытка при страховом случае клиент оплачивает самостоятельно. Поэтому выбор зависит от бюджета и того, какой объём риска владелец автомобиля готов принять на себя.